バイク売却と税金|4月1日の課税・還付と契約前の確認事項
バイクの買取
バイク売却と税金
4月1日の課税・還付と契約前の確認事項
バイクを売っても、車体を渡しただけでは軽自動車税の請求は止まりません。税金の行き違いを避けるには、売却前に登録名義と名義変更・廃車の完了予定をそろえる必要があります。
毎年4月1日の所有者に年額で課税されるため、年度途中に手放しても月割の返金はありません。業者への依頼範囲や県外への売却によって税申告の扱いも変わるので、「渡せば終わり」「税金が返る」という前提で契約せず、業者の説明と課税自治体の案内を照合しましょう。
【結論】バイク売却の税金は登録完了予定で判断
バイク売却前は、登録と税申告の完了予定、税負担の取り決めを確認しましょう。
4月1日をまたぐ売却なら、登録名義・手続きの完了予定・税負担の取り決めをそろえてから売却先を選びましょう。
車体を渡すだけでは税金の請求を止めることはできません。
- 年度の切り替わり前に売るなら、引き渡し日と登録変更の完了予定を別々に聞く。
手続きが遅れると、その年度も旧所有者に課税されるためです。 - 年度途中に売るなら、当年度の税金は年額で考える。
業者が負担する場合は、その対象と例外を契約内容で判断します。 - 県外への売却なら、元の課税自治体への税申告まで誰が行うかを決める。
名義変更だけで旧自治体への連絡が済むとは限りません。
軽自動車税は年額課税で月割還付なし
軽自動車税は4月1日の所有者に年額で課され、年度途中の売却でも月割還付はありません。
業者が税金を負担する契約があっても、自治体の課税とは別の扱いです。
軽自動車税は、原付から大型バイクまでの所有者等に市区町村が課す税金です。ここでいう還付とは、納めた税金を自治体が返すことです。売却で乗らなくなった期間分を返す仕組みはありません。
印西市は登録上の所有者への課税を案内し、車体を引き渡しただけでは課税はなくならないとしています。ローン契約で販売店等が所有権を残している場合は、買主である使用者を所有者とみなす扱いもあるため、書類の所有者欄だけで負担者を決めないでください。印西市の課税対象の案内
次の表の基準は、売買契約を結んだ日ではなく、課税日と登録手続きの状況です。
| 売却時の | 当年度の | 売却前の |
|---|---|---|
| 4月1日現在も自分の名義 | 原則として | 業者との |
| 4月2日以降に売却・変更 | 旧所有者が | 月割の |
| 年度途中に | 4月2日以降なら当年度は課税なし | 翌年度の |
柏市の年度途中の譲渡・廃車FAQは、名義変更をしないと翌年度も旧所有者に課税されると説明しています。すでに年額が課された売却なら、手放す月だけで当年度の税が小さくなるとは考えない方がよいです。
売却前に日付を並べると、税負担を左右する手続きが見えます。
根拠:印西市・柏市の課税案内、バイク王FAQ(確認日:2026年10月6日)
- 売却前現在の登録名義と課税自治体を把握。
代行の担当と完了予定を決める。 - 引き渡し車体を渡した日を記録。
この日だけでは課税が止まらない。 - 登録・税申告の完了完了書類で日付を確認。
4月1日をまたぐなら当年度の負担を分ける。
バイクの軽自動車税は車両区分で決まる
軽自動車税の年額は2,000円・2,400円・3,600円・6,000円です。
新基準原付なら最高出力の条件を含めて年2,000円です。
下表は滝川市の年税額です。条件をガソリンの二輪車にそろえ、排気量と新基準原付の区分で並べています。電動車、三輪車、ミニカーはこの表で判断せず、課税自治体の車両区分を使ってください。
| 車両区分 | 条件 | 年税額 |
|---|---|---|
| 原付 | 50cc以下 | 2,000円 |
| 通常の | 50cc超90cc以下 | 2,000円 |
| 通常の | 90cc超125cc以下 | 2,400円 |
| 新基準原付 | 125cc以下・ | 2,000円 |
| 軽二輪 | 125cc超250cc以下 | 3,600円 |
| 小型二輪 | 250cc超 | 6,000円 |
税額の確認日:2026年10月6日。出典:滝川市「軽自動車税の税率について」。軽二輪・小型二輪は、排気量で分ける登録上の車両区分です。
新基準原付は、最高出力を制御した原付の区分です。「125ccだから2,400円」と排気量だけで決めると、この区分を見落とします。売却を申し込む際も、登録書類の車両区分を業者へ伝えましょう。表の金額は買取代金や手続き代行料ではなく、軽自動車税の年額です。
名義変更と県外売却の税申告は別に確認
原付の登録は市区町村、125ccを超えるバイクの登録変更は運輸支局等が窓口です。
県外で変更する場合は、元の課税自治体への税申告も必要になることがあります。
名義変更は、登録上の所有者等を変える手続きです。税申告は、その変更を税金を課す自治体へ伝える手続きです。業者へ任せる場合も、代行する範囲に両方が入るかを契約前に分けて聞きます。
登録について聞く先と、税の請求について聞く先は次のように分かれます。
| あなたの | 登録・ | 税額・ |
|---|---|---|
| 125cc以下の原付 | 登録先の | 課税している |
| 125ccを超えるバイク | 管轄の | 課税している |
この区分は柏市の窓口案内に基づきます。具体的な受付先はナンバーの地域に対応する窓口を使ってください。
「税止め」は、元の自治体に登録変更等を伝え、以前の登録に基づく課税が続かないようにする申告を指します。宮崎市は、125cc超のバイクを県外へ譲渡した場合、現地の運輸支局での変更と併せて、同市へ軽自動車税申告書を出すよう案内しています。宮崎市の県外譲渡FAQ
印西市も、習志野ナンバーのバイク等を千葉県外で変更した場合の税止めを案内しています。これは各自治体の条件の例です。県外売却のすべてに同じ申告方法を当てはめず、元の課税自治体へ「売却先の地域」「登録変更を行う場所」「業者の代行範囲」を伝えるのが適切です。
県外で登録を変える予定なら、旧自治体への連絡が完了するかまでが判断材料になります。
根拠:宮崎市FAQ・印西市FAQ(確認日:2026年10月6日)
売却後の登録変更は県外で行う予定?
県外で
業者へ税申告の代行範囲を聞く。
元の自治体に追加申告の要否を照会。
同じ
登録窓口と業者に完了書類を相談。
税通知の扱いは課税自治体の案内に合わせる。
売却契約は業者の手続き予定と税負担を確認
年度をまたぐ売却では、手続きの担当・完了予定・完了書類・税負担を契約条件に含めます。
バイク王の公式FAQにも、手続きの完了確認と税負担の例外が示されています。
「手続きは代行します」という説明だけでは、完了する時期と税金の扱いは分かりません。次の項目を契約書、説明書、メール等で残せる業者なら、後から予定と実際の完了を照合しやすくなります。これは課税制度と業者の遅延例を踏まえた売却先の選び方です。
- 現在の所有者・使用者は誰か。ローンの所有権留保があるか。
- 名義変更・廃車と税申告を、誰がどこへ行うか。
- 引き渡し日とは別に、登録変更と税申告はいつ完了する予定か。
- 完了日を示す書類の写しを、どの方法で受け取れるか。
- 4月1日をまたいだ場合の年税額を誰が負担するか。対象外になる引き取り条件はあるか。
- 手続きが予定より遅れた場合、税通知が届いた場合の連絡先はどこか。
バイク王は、会員登録と利用履歴の登録で名義変更等の完了書類をPDFで取得できると案内しています。進捗は照会番号と契約書に記入した電話番号でも確認でき、「手続き完了」と表示されれば完了した扱いです。バイク王FAQの完了書類・進捗確認
同社は、3月中に売却しても、時期や書類不備によって当月中に手続きが終わらない場合があるとしています。手続き完了が4月2日以降なら同社が支払うという案内には、リユース料を払って引き取りを依頼した場合は顧客負担になる例外もあります。リユース料は、この案内で引き取り時に支払う料金として示されるものです。
業者の税負担と自治体の還付は分ける
この負担条件はバイク王の案内であり、他社共通の制度ではありません。
税を負担してもらえる契約でも、自治体の月割還付が生まれるわけではありません。
納税通知書の郵送等が必要なため、契約前に対象条件と連絡方法を聞いてください。
口コミの税通知や返金報告は制度と分ける
公開相談2件には、売却後や名義変更後に税通知が届いたとの投稿があります。
うち一方には返金されたとの追記もありますが、通常の売却で還付される証拠にはできません。
対象は税通知の行き違いを扱う独立した質問投稿2件です。同じ質問者のお礼追記は経過として読み、別件には数えていません。媒体全体の評価件数や満足度は取得していません。
気になる点:一方は、名義変更を約束して車体を渡した後も税通知が届き、相手の連絡先が分からないという相談です。もう一方は、名義変更後に旧所有者へ通知書が届き、双方が納付する必要があるのかという質問でした。売却後の税通知についての質問、名義変更後の税通知についての質問
良い点:最初の相談では、税止めの問題ではないかという回答の後に、質問者が返金されたと追記しています。登録書類や返金理由を独立に確認した結果ではなく、投稿者による解決の報告です。月割還付の一般的な例としては使えません。同じ相談の質問者によるお礼コメント
掲載の偏り:税通知に困った過去の自発的相談を選んでいます。問題なく売却を終えた人を含む調査ではなく、売却者全体の発生率や特定業者の評判を示すものでもありません。
通知が来た理由は、登録変更の未了と税申告の行き違いを分けて考える必要があります。
投稿の出どころ:Yahoo!知恵袋の上記2件。制度の根拠:印西市・宮崎市FAQ(確認日:2026年10月6日)
登録変更が
- 業者に完了予定と遅れの理由を聞く。
- 課税日の名義を自治体に相談する。
変更済みでも
- 完了書類と旧自治体への税申告を照合。
- 通知書の課税内容は発行自治体に相談する。
売却所得は生活に通常必要な動産なら非課税
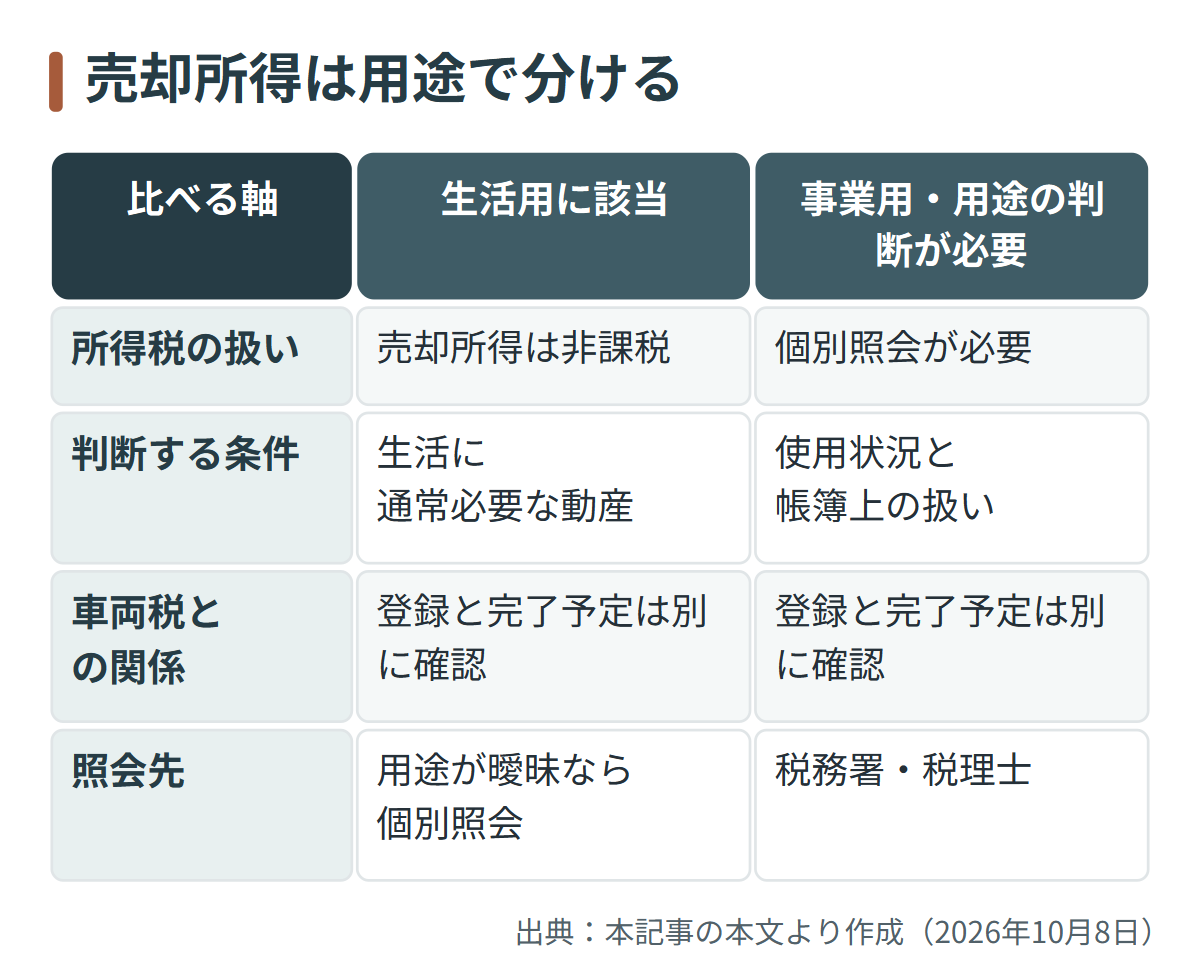
生活に通常必要な動産に該当するバイクの売却所得なら、所得税は非課税です。
事業で使った車両・継続的な売買・趣味専用など、生活用に該当するか判断が必要な車両は税務署への個別照会が必要です。
動産とは、土地・建物以外の物です。国税庁は、生活に通常必要な動産を売った所得を非課税とし、通勤用の自動車などを例に挙げています。バイクにもこの用途による区別を当てはめるので、通勤・日常移動用を手放す場合と、事業・転売のための車両を売る場合を分けます。国税庁「譲渡所得の対象となる資産と課税方法」
通勤用というだけで、業務用資産を同じ扱いにすることはできません。経費や減価償却に入れた車両、継続して売買する車両、趣味専用・投資目的の希少車などは、用途・購入額・売却額と帳簿上の扱いを伝えて判断を求めるのが適切です。減価償却は、業務用資産の取得費を使用期間に応じて経費に配分する扱いです。
売却額だけを見て「高額なら課税」「個人なら非課税」と決めるより、生活に通常必要な物かという条件が先です。
根拠:国税庁No.3105の生活用動産・継続譲渡の規定(確認日:2026年10月6日)。バイクの用途への当てはめは上記の判断条件による。
生活に通常必要な動産に該当する?
生活用に
売却所得は非課税。
軽自動車税の名義・完了予定は別に判断。
事業用・
使用状況と売買資料をそろえ、
税務署・税理士へ個別照会。
【まとめ】税負担の条件と完了書類を確認して売る
年度をまたぐ売却は業者と課税自治体、県外売却は運輸支局等と元の課税自治体へ確認します。
引き渡せば請求が止まる・税金が返るという前提では売らず、手続きと負担の条件が合う候補へ進みましょう。
売却先を決める前に、現在の名義、登録変更の完了予定、税申告の担当、完了書類の受け取り方をそろえます。税負担を業者が引き受ける説明がある場合も、車両区分と契約の例外を課税自治体の制度と照合する必要があります。
自分の状況に対応する確認先は、次のように選べます。
課税日の名義と売却先の地域で確認先を選ぶ
| あなたの | 向いている | 理由 |
|---|---|---|
| 年度をまたぐ | 業者と | 引き |
| 125cc以下の原付を売る | 業者と | 原付の |
| 125cc超を県外へ売る | 運輸支局等と | 登録変更と |
| 渡せば | その | 手続き |
| 事業用など | 税務署・ | 生活用の |
まとめ:結局どうすればいい?
- 年度の切り替わり前の売却:登録と税申告の予定を、引き渡し日とは別に残す。
- 県外への売却:旧自治体への申告が代行範囲に入る条件で依頼する。
- 当年度の税負担が残る売却:月割の返金を前提にせず、業者が負担する対象と例外で選ぶ。
完了書類と税負担の条件まで分かったら、バイク買取の相場ガイドで売り方・費用・必要書類に合う候補を選べます。
車体を渡せば請求が止まる・税金が返ると考える人には、その前提のままの売却は向きません。
【よくある質問】売却後の課税は引き渡しより登録状況で決まる
3月に渡しても手続きが4月2日以降なら、その年度の軽自動車税は旧所有者にかかります。
売却先との負担契約は別に扱います。
3月に売れば、その年度の軽自動車税はかかりませんか?
3月に車体を渡しただけでは決まりません。登録変更等が4月2日以降になれば、旧所有者に当年度の税がかかります。売却前に業者へ完了予定と遅れた場合の負担を聞き、自治体の扱いと分けて考えてください。
乗っていないバイクなら軽自動車税は不要ですか?
乗っていないという理由だけでは課税はなくなりません。課税の基準は4月1日の所有・登録状況です。廃車等の手続きをしていない車両は、手元からなくなっても課税が続く場合があります。
すでに届いた税通知は、売れば払わずに済みますか?
4月1日の所有者として正しく課税された当年度分なら、売却しても年額の納付が必要です。名義変更済みなのに届いた可能性がある場合は、完了書類を添えて発行自治体へ照会します。通知を放置したり、売却だけで免除されたと判断したりしないでください。
売却先を比較する前に何を伝えればよいですか?
車両区分、現在の名義、売却希望日、税申告も含めた代行希望を伝えると、必要な条件を分けられます。税負担の回答を得たうえで、バイク買取の相場ガイドで条件から選び方を見ると、費用や書類条件に合う売り方へ進めます。
出典
- 印西市:軽自動車・バイクを手放したのに軽自動車税が課税された(2026年10月6日取得)
- 柏市:年度の途中で譲渡・廃車した場合の軽自動車税(2026年10月6日取得)
- 滝川市:軽自動車税の税率について(2026年10月6日取得)
- 宮崎市:軽自動車税に関するよくある質問(2026年10月6日取得)
- バイク王:よくある質問(2026年10月6日取得)
- 国税庁:譲渡所得の対象となる資産と課税方法(2026年10月6日取得)
- Yahoo!知恵袋:売却後の税通知の相談と質問者のお礼追記(2026年10月6日取得)
- Yahoo!知恵袋:名義変更後の税通知の相談(2026年10月6日取得)
課税制度は公的案内、代行条件は業者の公式案内に基づきます。
公開相談は質問本文と同じ質問者の追記を要約し、制度や返金の保証として扱っていません。